
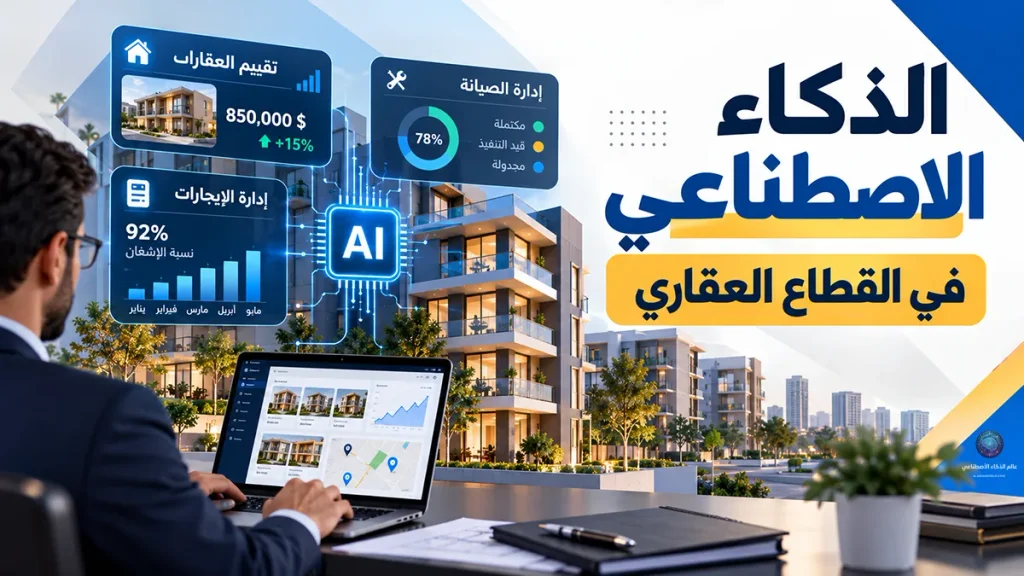
لم يعد الذكاء الاصطناعي في القطاع العقاري مجرد إضافة تقنية جانبية تُستخدم في العروض التسويقية، بل تحوّل خلال العامين الأخيرين إلى بنية تشغيلية فعلية تعيد صياغة سؤالين جوهريين يواجههما كل مستثمر ومدير أملاك: كيف تُقدَّر قيمة العقار بدقة، وكيف تُدار الأصول بعد التملك دون استنزاف الوقت والميزانية في مهام تفاعلية بحتة. الإجابة لم تعد نظرية، فالأرقام التي أفرزتها السوق خلال 2026 تكشف تحولاً بنيوياً حقيقياً في كلتا الجبهتين.
هذا الدليل لا يكتفي بشرح الفكرة، بل يفكك آلية العمل، ويحدد متى تثق بالنتيجة الآلية ومتى لا تثق بها، ويضع أمامك الأرقام والمخاطر معاً قبل اتخاذ أي قرار تبنٍّ.
إجابات سريعة: ما تحتاج معرفته خلال دقيقة
ما هو نموذج التقييم الآلي بالذكاء الاصطناعي؟
نموذج التقييم الآلي (Automated Valuation Model – AVM) هو نظام يعتمد على التعلم الآلي والتحليل الإحصائي لتقدير القيمة السوقية لعقار خلال ثوانٍ، اعتماداً على بيانات المعاملات السابقة وخصائص الموقع، دون الحاجة إلى معاينة ميدانية.
هل يمكن الوثوق الكامل بتقييم عقاري صادر عن خوارزمية؟
لا، ليس بشكل مطلق. النموذج الآلي دقيق جداً في العقارات السكنية النمطية ضمن أسواق نشطة تتوفر فيها بيانات مقارنة كافية، لكن موثوقيته تتراجع بوضوح في العقارات الفريدة أو منخفضة السيولة، وهو ما يجعله أداة فرز أولي أكثر منه بديلاً نهائياً للمثمّن في الحالات المعقدة.
لماذا أصبح الذكاء الاصطناعي في القطاع العقاري ضرورة تشغيلية لا رفاهية؟
لأن حجم البيانات العقارية المتاحة اليوم -من سجلات المعاملات إلى صور الأقمار الصناعية- تجاوز قدرة أي فريق بشري على معالجتها يدوياً بالسرعة والدقة التي يفرضها إيقاع السوق الحالي، خصوصاً في الأسواق سريعة الحركة مثل دبي والرياض.
هل سيحل الذكاء الاصطناعي محل الوسيط والمثمّن العقاري؟
لا يشير أي مؤشر سوقي حالي إلى إحلال كامل. الأدوار تتغير نحو تقاسم العمل: الخوارزمية تتولى الفرز والمعالجة السريعة للحجم الكبير من البيانات، بينما يتولى الخبير البشري الحالات المعقدة والقرارات التي تحمل تبعات قانونية أو مالية كبرى.
كيف يعمل الذكاء الاصطناعي في تقييم العقارات؟
الفكرة في جوهرها بسيطة: تُغذّى الخوارزمية بآلاف نقاط البيانات عن عقارات مشابهة، فتتعلم الأنماط التي تربط الخصائص بالسعر، ثم تُسقط هذا التعلم على العقار المطلوب تقييمه لتخرج برقم مقدَّر خلال ثوانٍ بدل أيام.
من التقييم اليدوي إلى نموذج التقييم الآلي (AVM)
التقييم التقليدي يعتمد على خبرة المثمّن الفردية في قراءة السوق ومقارنة عدد محدود من الصفقات المرجعية يدوياً، وهي عملية تستغرق وقتاً وتحمل هامش تحيّز شخصي لا يمكن إنكاره. أما نموذج التقييم الآلي فيستبدل هذا الحكم الفردي بمعالجة إحصائية واسعة النطاق تشمل آلاف الصفقات في آنٍ واحد.
لفهم الفارق التقني الدقيق بين المصطلحين المتداخلين هنا، يوضّح مقال الفرق بين الذكاء الاصطناعي والتعلم الآلي كيف أن التعلم الآلي تحديداً -وليس الذكاء الاصطناعي بمفهومه العام- هو ما يقف خلف قدرة هذه النماذج على “التعلّم” من البيانات بدل اتباع قواعد ثابتة مبرمجة سلفاً.
البيانات التي تتغذى عليها الخوارزمية
تعتمد نماذج التقييم الحديثة على مزيج من مصادر البيانات: سجلات المعاملات الرسمية، بيانات المساحة والموقع الجغرافي، مؤشرات السوق المحلي، وأحياناً صور فعلية للعقار تُحلَّل بواسطة الشبكات العصبية (Neural Networks) لتقدير حالته الفعلية. كلما اتسع نطاق هذه البيانات وتنوّعت مصادرها، ارتفعت جودة النتيجة النهائية.
ما مدى دقة تقييم العقارات الآلي فعلياً؟
تتراوح نسبة الخطأ في أفضل نماذج تقييم العقارات الآلي بين 2% و5% مقارنة بسعر البيع الفعلي، وذلك تحديداً للعقارات السكنية النمطية ضمن أسواق نشطة تتوفر فيها بيانات مقارنة كافية. هذا رقم واحد فقط، لكن الصورة الكاملة تختلف جذرياً حسب نوع العقار، كما يوضح الجدول التالي.
| نوع العقار | مستوى الدقة التقريبي | الملاحظة |
|---|---|---|
| سكني نمطي في سوق نشط | 95% إلى 98% | أعلى دقة، بفضل وفرة بيانات المقارنة |
| تجاري متعدد الوحدات | 95% إلى 97% | معدلات معاملات مرتفعة وتصميمات موحّدة |
| مكتبي | 88% إلى 94% | تأثر واضح بتغيّر أنماط الطلب على المساحات المكتبية |
| عقار فريد أو سوق ضعيف البيانات | متغيّر وغير موثوق بذاته | يتطلب مراجعة بشرية إلزامية |
هذا التفاوت هو بالضبط ما يجب أن يوجّه قرارك التالي: متى تعتمد على الرقم الآلي وحده، ومتى تطلب تدخلاً بشرياً إضافياً.
متى تثق بالتقييم الآلي، ومتى تحتاج مثمّناً بشرياً؟
القاعدة العملية بسيطة: إذا كان العقار نمطياً، والسوق نشطاً، وبيانات المقارنة متوفرة، فالرقم الآلي كافٍ للفرز الأولي واتخاذ قرار سريع. أما إذا كان العقار فريداً من حيث التصميم أو الموقع، أو كانت قيمته مرتفعة بما يستدعي تمويلاً مصرفياً كبيراً، أو كان محل نزاع قانوني محتمل، فالاعتماد على النموذج الآلي وحده يتحوّل من أداة توفير وقت إلى مخاطرة مالية حقيقية.
وفق تعريف موسوعة نموذج التقييم الآلي (Automated Valuation Model)، فإن هذه النماذج مصمَّمة أساساً كأداة مساندة سريعة، لا كبديل قانوني كامل لتقرير التقييم المعتمد في المعاملات الحساسة كالإقراض العقاري الكبير.
الذكاء الاصطناعي في إدارة الأملاك: من الصيانة التفاعلية إلى الاستباقية
إذا كان التقييم يُجيب عن سؤال “كم يساوي العقار؟”، فإن إدارة الممتلكات الذكية تُجيب عن سؤال مختلف تماماً: كيف تُدار هذه الأصول يومياً دون استنزاف الفريق البشري في مهام متكررة يمكن أتمتتها بالكامل؟
الصيانة التنبؤية: كيف تكتشف الخوارزميات العطل قبل وقوعه
الصيانة التنبؤية (Predictive Maintenance) تعتمد على أجهزة استشعار إنترنت الأشياء (IoT) لرصد أنماط تشغيل المعدات -كأجهزة التكييف والمصاعد والمولدات- بشكل مستمر، ثم تستخدم خوارزميات التعلم الآلي لتوقع لحظة العطل الفعلية قبل حدوثها بأيام أو أسابيع، لا الاعتماد على جدول صيانة زمني ثابت كما في الصيانة الوقائية التقليدية.
النتائج المالية لهذا الفارق ليست هامشية. دراسات صناعية حديثة رصدت خفضاً في تكاليف الصيانة الإجمالية بنسبة تتراوح بين 25% و40%، مع تحسّن ملحوظ في مؤشرات رضا المستأجرين. وفي دراسة منفصلة لشركة ديلويت، انخفضت تكاليف الصيانة بنسبة 18% إلى 25%، وتراجعت مكالمات الطوارئ بنسبة 35%، وهو ما يترجم -بالنسبة لمجمع سكني من مئة وحدة- إلى توفير سنوي يقارب 40 إلى 60 ألف دولار. ومع ذلك، لا يزال معدل التبني الفعلي متواضعاً، إذ لا تتجاوز نسبة المنشآت التي طبّقت الصيانة التنبؤية فعلياً 27% عالمياً، ما يعني أن أغلب مالكي العقارات ما زالوا يدفعون تكلفة أعطال كان يمكن تفاديها.
فحص المستأجرين وتقييم المخاطر بالخوارزميات
تحليل السجل الإيجاري والائتماني للمتقدمين للاستئجار بات ممكناً خلال ثوانٍ بدل أيام من المراجعة اليدوية. أظهرت دراسة قطاعية حديثة أن الجهات التي اعتمدت الفرز الآلي للمستأجرين خفّضت معدلات الإخلاء القسري بنسبة تصل إلى 25% مقارنة بالطرق التقليدية، بفضل قدرة النموذج على قراءة مؤشرات مخاطرة متعددة في آنٍ واحد بدل الاكتفاء بمعيار الدخل وحده.
التسعير الديناميكي للإيجارات والوحدات الشاغرة
التسعير الديناميكي (Dynamic Pricing) يُعدّل سعر الوحدة تلقائياً استناداً إلى مؤشرات العرض والطلب اللحظية في المنطقة، بدل الاعتماد على سعر ثابت يُراجَع يدوياً كل بضعة أشهر. هذا المنطق نفسه يتقاطع مع أدوات التسويق الذكي المستخدمة للترويج للوحدات الشاغرة، والتي يشرحها بتفصيل أوسع دليل الذكاء الاصطناعي في التسويق وزيادة المبيعات، خصوصاً فيما يتعلق باستهداف الجمهور المناسب في التوقيت الصحيح.
روبوتات المحادثة وأتمتة التواصل مع المستأجرين
في إحدى دراسات الحالة الميدانية، خفّض أحد مشغّلي المجمعات السكنية زمن الاستجابة للاستفسارات بأكثر من 60% بعد تبني بوت محادثة ذكي للرد الفوري على أسئلة الإيجار والصيانة، مع ارتفاع موازٍ في مؤشرات رضا الساكنين، لأن الفريق البشري تفرّغ حينها للقضايا الأكثر تعقيداً بدل الأسئلة المتكررة.
العائد على الاستثمار: هل تستحق هذه الأدوات تكلفتها؟
الجواب المختصر: في أغلب الحالات، نعم -بشرط أن يكون التبني تدريجياً ومبنياً على تشخيص واضح لأكثر المهام استهلاكاً للوقت. منصات إدارة الأملاك المزوَّدة بذكاء اصطناعي أصلي، لا كإضافة خارجية، خفّضت التكاليف التشغيلية بنسبة تتراوح بين 40% و60%، وقلّصت العبء الإداري إلى النصف تقريباً وفق بيانات صناعية مرصودة لدى آلاف المشغّلين. أما بالنسبة للمالكين الأفراد الذين يديرون عدداً محدوداً من الوحدات، فإن العائد يظهر بسرعة أكبر، غالباً خلال ثلاثة إلى ستة أشهر فقط، لأن الوقت المُستعاد من المهام الإدارية اليدوية يفوق كلفة الاشتراك الشهري في الأداة بفارق واضح.
الجانب الأهم هنا ليس رقم التوفير بحد ذاته، بل معرفة نقطة البداية الصحيحة: صيانة تنبؤية لمحفظة كبيرة تضم معدات باهظة، أم فرز مستأجرين وأتمتة تواصل لمحفظة متوسطة تعاني من ضغط إداري يومي.
المخاطر والقيود التي يجب معرفتها قبل التبني
لا قيمة حقيقية لأي دليل تطبيقي يتجاهل الجانب المظلم من الأتمتة العقارية. ثلاثة محاور تستحق انتباهك قبل أي قرار تبنٍّ جاد:
- التحيّز الخوارزمي وتبعاته القانونية المحتملة.
- حدود الدقة في العقارات الفريدة أو الأسواق ضعيفة البيانات.
- إشكاليات ملكية البيانات والمسؤولية عند وقوع خطأ في التقدير.
التحيّز الخوارزمي والمساءلة القانونية في تقييم العقارات
هذه ليست مخاوف نظرية. شهدت الولايات المتحدة دعاوى قضائية فعلية تتعلق بتقييمات عقارية منخفضة بشكل غير مبرر ارتبطت بأنماط تحيّز عرقي ضمنية داخل بيانات النموذج أو منهجية المثمّن، إلى جانب دعوى منفصلة اتُّهم فيها نظام فرز آلي للمستأجرين بالتمييز ضد فئات محددة من المتقدمين. ونتيجة لهذه القضايا، بدأت جهات تنظيمية رسمية -على رأسها مكتب حماية المستهلك المالي الأمريكي– بالعمل على قواعد صارمة تُلزم مزوّدي نماذج التقييم الآلي بضمانات عدالة واضحة، انطلاقاً من إدراك أن الخوارزمية قد تُخفي التحيّز البشري خلف واجهة رقمية تبدو موضوعية دون أن تكون كذلك فعلياً.
حدود الدقة في العقارات الفريدة وضعيفة البيانات
النموذج الآلي أداة إحصائية بطبيعتها، وهذا يعني أنه يفشل بالضرورة حين يواجه عقاراً لا نظير حقيقي له في قاعدة بياناته. فيلا بتصميم معماري نادر، أو أرض في منطقة نائية قليلة الصفقات، كلاهما مثال على سياق تتحول فيه الثقة الكاملة بالرقم الآلي إلى مقامرة غير محسوبة.
من يملك البيانات؟ إشكاليات الخصوصية والمسؤولية
حين يعتمد بنك أو مطوّر على تقييم آلي في قرار تمويل كبير، يبرز سؤال قانوني لم تحسمه أغلب الأطر التنظيمية العربية بعد: من يتحمل المسؤولية عند خطأ التقدير؟ مزوّد النموذج، أم الجهة المستخدمة له، أم كلاهما بنسب متفاوتة؟ هذه فجوة تنظيمية يجب أخذها بجدية قبل ربط قرارات مالية كبرى بمخرجات خوارزمية بشكل حصري.
واقع الذكاء الاصطناعي في القطاع العقاري بالسوق العربي والخليجي
الصورة في الخليج تتقدم بوتيرة لافتة، وليست مجرد استيراد لتقنية غربية. رصد تقرير تكنولوجيا العقارات 2033 الصادر عن مركز دبي لتكنولوجيا العقارات وجود 231 شركة تقنية عقارية مقرها الإمارات، مع توقعات بعوائد اقتصادية سنوية تبلغ نحو 53 مليار درهم. والأهم من هذا الرقم أن دائرة الأراضي والأملاك في دبي تستخدم فعلياً الذكاء الاصطناعي والأتمتة في تسجيل المعاملات العقارية وإدارة حسابات الضمان، وهو تطبيق مؤسسي حقيقي لا مجرد تجربة محدودة. وفي المملكة العربية السعودية، أطلقت الهيئة العامة للعقار مركزاً متخصصاً للتقنية العقارية بهدف دعم انتقال السوق نحو نماذج أكثر رقمنة.
مع ذلك، يبقى قيد واقعي مهم: معظم أدوات التقييم الآلي العالمية الجاهزة مبنية أساساً على بيانات أسواق غربية، ما يجعل دقتها أقل حين تُطبَّق مباشرة على السوق العربي دون تخصيص. الحل الأنسب لمكاتب العقار الإقليمية غالباً ما يكون بناء نموذج مخصص يعتمد على بيانات المعاملات المحلية الرسمية، لا الاكتفاء بأداة عالمية جاهزة كما هي.
خطوات عملية لتبني الذكاء الاصطناعي في مكتبك أو محفظتك العقارية
التبني الناجح لا يبدأ بشراء أداة، بل بتشخيص دقيق لمكان الاستنزاف الحقيقي في عملك. هذا التسلسل يساعدك على البدء بثقة بدل التجربة العشوائية:
- حدد أكثر مهمة تستهلك وقت فريقك يومياً: الاستفسارات المتكررة، أم متابعة الصيانة، أم فرز طلبات الاستئجار.
- اختبر نموذج تقييم آلي أو أداة إدارة واحدة على جزء محدود من محفظتك قبل التوسع الكامل.
- قارن النتائج الآلية بتقييم بشري مرجعي لعينة من العقارات لقياس هامش الخطأ الفعلي في سوقك.
- راجع شروط ملكية البيانات والمسؤولية القانونية في عقد أي أداة قبل التوقيع عليها.
- وسّع الاستخدام تدريجياً نحو المهام الأعلى قيمة، مع إبقاء مراجعة بشرية إلزامية للحالات عالية القيمة أو المعقدة.
الأسئلة الشائعة
ما الفرق بين نموذج التقييم الآلي والتحليل المقارن للسوق؟
نموذج التقييم الآلي عملية إحصائية سريعة بالكامل تُنتج رقماً خلال ثوانٍ، بينما التحليل المقارن للسوق (Comparative Market Analysis – CMA) عملية أكثر تفصيلاً يجريها خبير بشري يأخذ في الحسبان عوامل نوعية لا تلتقطها الخوارزمية بسهولة، كحالة التشطيب الفعلية أو الطابع المعماري المميز.
هل الصيانة التنبؤية مناسبة لكل أنواع المعدات في العقار؟
لا. الجدوى الاقتصادية تظهر بوضوح في المعدات عالية القيمة ومستمرة التشغيل كالمصاعد وأنظمة التكييف المركزي، بينما لا تبرر تكلفة أجهزة الاستشعار نفسها في معدات منخفضة القيمة كأقفال الأبواب أو مراوح الشفط.
ما الذي يجب مراجعته قبل توقيع عقد مع مزوّد أداة تقييم آلي؟
يجب مراجعة ثلاثة عناصر تحديداً: مصدر البيانات التي يعتمد عليها النموذج ومدى ملاءمتها لسوقك المحلي، هامش الخطأ المعلن رسمياً من المزوّد، وبنود المسؤولية القانونية عند وقوع خطأ تقدير يترتب عليه ضرر مالي.
هل تختلف دقة التقييم الآلي بين العقار السكني والتجاري؟
نعم بشكل واضح. العقارات السكنية النمطية والتجارية متعددة الوحدات تحقق أعلى مستويات الدقة بفضل وفرة بيانات المقارنة، بينما تنخفض الدقة في العقارات المكتبية والفريدة نتيجة قلة الصفقات المرجعية المتاحة لتدريب النموذج.

مؤسس موقع عالم الذكاء الاصطناعي. أكرس وقتي لمراجعة وتبسيط أدوات وتقنيات الذكاء الاصطناعي الحديثة. وبحكم خبرتي العملية في التسويق الرقمي وإدارة الحملات الإعلانية، أركز في مقالاتي على تقديم أدلة عملية تساعدك على استغلال هذه الأدوات بذكاء لتطوير أعمالك وتحقيق نتائج حقيقية.